Sản xuất ethanol toàn cầu 2026 chưa có số liệu thực tế cả năm tính đến tháng 10/2026. Theo Hiệp hội Nhiên liệu Tái tạo Mỹ (RFA), sản lượng năm 2025 đạt khoảng 32 tỷ gallon, trong đó Mỹ chiếm 52%, Brazil 27% và Ấn Độ 8%. Các tín hiệu trong năm 2026 nghiêng về tăng: EIA (tháng 5/2026) nâng dự báo sản lượng Mỹ lên 1,10 triệu thùng/ngày, Brazil đạt kỷ lục 37,5 tỷ lít vụ 2025/26 nhờ ethanol từ ngô, còn Ấn Độ đã đạt mục tiêu E20 sớm 5 năm. Với doanh nghiệp Việt Nam, biến số cần theo dõi là nguồn xuất khẩu khả dụng, vì E10 áp dụng toàn quốc từ 1/6/2026 khiến nhu cầu ethanol nhập khẩu tăng mạnh.
Dự báo sản xuất ethanol toàn cầu 2026 là bao nhiêu
Hiện chưa có con số chính thức nào cho sản lượng ethanol thế giới năm 2026, vì năm chưa kết thúc và mỗi tổ chức đo một phạm vi khác nhau. RFA và EIA thường công bố số liệu cả năm vào khoảng tháng 2–3 năm sau, nên mọi con số 2026 hiện nay đều là dự báo hoặc số liệu từng phần.
Số liệu thực tế năm 2025: theo RFA sản lượng ethanol nhiên liệu toàn cầu đạt khoảng 32,0 tỷ gallon, tương đương 121 tỷ lít, cao nhất từ trước đến nay và tăng từ 31,36 tỷ gallon của năm 2024.
| Nguồn | Con số công bố | Kỳ số liệu | Phạm vi đo |
| RFA (tổng hợp dữ liệu công và tư) | 32,0 tỷ gallon ≈ 121,1 tỷ lít | Năm 2025, thực tế | Chỉ ethanol nhiên liệu |
| CARD – Đại học Iowa State | 117,7 tỷ lít, lên 148,5 tỷ lít năm 2050 | Năm gốc 2025 của mô hình dài hạn | Ethanol toàn cầu trong mô hình nông nghiệp |
| OECD–FAO Agricultural Outlook 2026–2035 | 162,5 tỷ lít | Dự phóng năm 2035 | Ethanol toàn cầu |
| EIA (Short-Term Energy Outlook, 5/2026) | 1,10 triệu thùng/ngày ≈ 63,8 tỷ lít | Dự báo 2026 | Chỉ Mỹ, ethanol nhiên liệu |
| CONAB (Brazil) | 37,5 tỷ lít | Vụ 2025/26 (4/2025–3/2026) | Brazil, ethanol từ mía và ngô |
| PIB/Bộ Dầu khí Ấn Độ | Khoảng 12 tỷ lít thu mua cho pha trộn | Năm cung ứng 2025–26 | Ấn Độ, ethanol cho chương trình E20 |
Tín hiệu từ ba nước sản xuất lớn đều nghiêng về sản lượng tăng. Mỹ tăng khoảng 1,4 tỷ lít nếu dự báo EIA thành hiện thực, Ấn Độ cần khoảng 12 tỷ lít cho E20 so với 9,8 tỷ lít sản xuất năm 2025, còn Brazil có thêm công suất ethanol ngô dù chuyển một phần mía sang làm đường. Vì vậy, doanh nghiệp nên lấy mốc 121 tỷ lít của năm 2025 làm nền và điều chỉnh theo từng báo cáo quốc gia khi lập kế hoạch mua hàng.
Vì sao các ước tính sản lượng ethanol 2026 chênh lệch nhau
Các con số được trích dẫn cho cùng một chủ đề có thể lệch nhau nhiều tỷ lít, phần lớn không phải vì các tổ chức “đoán sai” mà vì họ đo những thứ khác nhau.
5 nguyên nhân dưới đây giải thích phần lớn khoảng chênh:
- Phạm vi nhiên liệu hay toàn bộ ethanol: RFA ghi nhận EU sản xuất 1,5 tỷ gallon ethanol nhiên liệu (≈5,7 tỷ lít) năm 2025, trong khi số liệu kiểm toán của ePURE cho các nhà sản xuất châu Âu là 5,32 triệu tấn ethanol tái tạo (≈6,7 tỷ lít), trong đó chỉ 82,5% dùng làm nhiên liệu.
- Kỳ số liệu: Mỹ dùng năm dương lịch, Brazil dùng vụ mía từ tháng 4 đến tháng 3, Ấn Độ dùng năm cung ứng ethanol từ tháng 11 đến tháng 10, nên cộng thẳng các con số quốc gia sẽ lệch kỳ.
- Đơn vị đo: gallon, lít, tấn và thùng/ngày cùng xuất hiện, chỉ cần quy đổi sai một hệ số (1 gallon = 3,785 lít) là cả bảng so sánh bị lệch.
- Công suất và sản lượng thực: Ấn Độ có công suất khoảng 20 tỷ lít/năm nhưng nhu cầu pha trộn chỉ khoảng 12 tỷ lít, báo cáo nào lấy công suất làm sản lượng sẽ thổi phồng kết quả.
- Dự báo cũ chưa cập nhật: báo cáo Oil 2021 của IEA từng dự báo Trung Quốc đạt 160.000 thùng/ngày vào 2026 (≈9,3 tỷ lít/năm), trong khi thực tế 2025 theo RFA chỉ khoảng 3,9 tỷ lít.
Doanh nghiệp nên diễn giải các dự báo mâu thuẫn như thế nào
Số liệu sản lượng toàn cầu chỉ hữu ích cho bộ phận mua hàng khi được quy về một câu hỏi cụ thể: loại ethanol doanh nghiệp cần có đủ hàng và giao ổn định trong kỳ mua hàng tới hay không. 6 bước dưới đây giúp đọc các dự báo theo đúng góc nhìn đó:
- Xác định phạm vi: ethanol nhiên liệu, ethanol công nghiệp hay toàn bộ; doanh nghiệp mua ethanol cho dược, mỹ phẩm, sơn hoặc mực in cần quan tâm cả phần phi nhiên liệu và lượng dư xuất khẩu.
- Kiểm tra ngày phát hành và kỳ số liệu: ưu tiên bản cập nhật gần nhất, vì EIA đã điều chỉnh dự báo 2026 cho Mỹ từ 1,07 lên 1,10 triệu thùng/ngày chỉ trong năm tháng đầu năm.
- Quy đổi về cùng một đơn vị: dùng lít hoặc mét khối cho toàn bộ bảng tính nội bộ.
- Tách công suất khỏi sản lượng: công suất là trần, sản lượng mới là hàng thực có trên thị trường.
- Đối chiếu với dữ liệu thương mại: xuất khẩu ethanol của Mỹ đạt kỷ lục khoảng 2,18 tỷ gallon năm 2025 là bằng chứng trực tiếp về lượng hàng có thể mua được, đáng tin hơn mọi dự báo tổng.
- Lập kế hoạch theo dải, rà soát theo quý: dùng cận dưới của dải cho kịch bản cung thắt chặt và cập nhật khi EIA, CONAB hoặc USDA phát hành báo cáo mới.
Khác biệt giữa sản lượng và giá trị thị trường ethanol
Sản lượng là số lít ethanol được sản xuất ra, còn giá trị thị trường là doanh thu quy ra USD, bằng sản lượng nhân với giá bình quân của từng phân khúc. Hai đại lượng này thường bị đặt cạnh nhau trong kết quả tìm kiếm, khiến nhiều người đọc hiểu nhầm rằng thị trường tăng trưởng nghĩa là nguồn cung dồi dào hơn.
Một báo cáo của MarketResearch.com ước tính giá trị thị trường ethanol toàn cầu năm 2026 đạt 108,9 tỷ USD, với tốc độ tăng trưởng kép 5,3% giai đoạn 2026-2032. Con số này phản ánh cả biến động giá lẫn cơ cấu sản phẩm: nếu giá bình quân tăng 10% trong khi sản lượng giữ nguyên, giá trị thị trường vẫn tăng 10% dù không có thêm một lít hàng nào.
Ngược lại, ethanol tinh khiết cao cho dược phẩm và thực phẩm chỉ chiếm phần nhỏ về sản lượng nhưng có đơn giá cao hơn ethanol nhiên liệu, nên kéo giá trị lên mà không thay đổi đáng kể bức tranh nguồn cung.
Quốc gia nào dẫn đầu sản xuất ethanol toàn cầu năm 2026
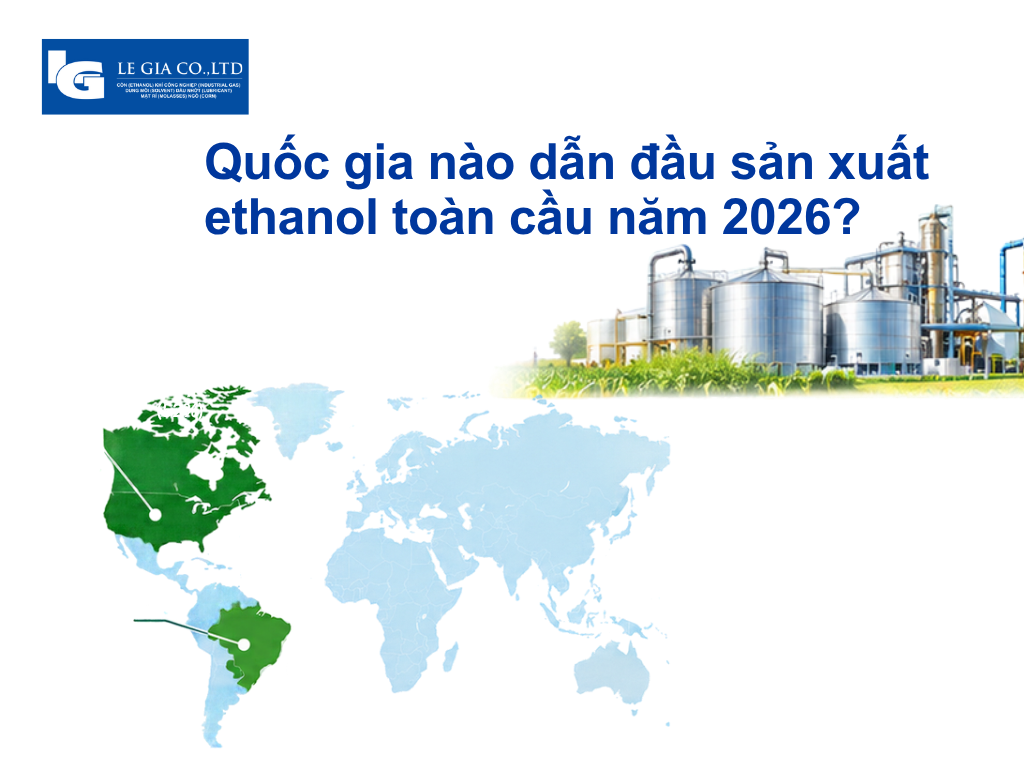
Mỹ và Brazil tiếp tục chi phối nguồn cung với khoảng 79% sản lượng ethanol nhiên liệu thế giới, nhưng thay đổi đáng chú ý nhất là Ấn Độ đã vươn lên vị trí thứ ba, vượt cả EU và Trung Quốc. Bảng xếp hạng dưới đây dùng số liệu thực tế năm 2025 của RFA, năm gần nhất có dữ liệu đầy đủ, làm nền cho bức tranh 2026.
| Hạng | Quốc gia/khu vực | Sản lượng 2025 (triệu gallon) | Quy đổi (tỷ lít) | Tỷ trọng | Nguyên liệu chính |
| 1 | Mỹ | 16.494 | 62,4 | 52% | Ngô |
| 2 | Brazil | 8.650 | 32,7 | 27% | Mía, ngô |
| 3 | Ấn Độ | 2.600 | 9,8 | 8% | Mía/rỉ đường, ngô, gạo |
| 4 | EU | 1.500 | 5,7 | 5% | Ngô, lúa mì, củ cải đường |
| 5 | Trung Quốc | 1.030 | 3,9 | 3% | Ngô, sắn, gạo |
| 6 | Canada | 472 | 1,8 | 1% | Ngô, lúa mì |
| 7 | Thái Lan | 390 | 1,5 | 1% | Sắn, rỉ đường |
| 8 | Argentina | 330 | 1,2 | 1% | Ngô, mía |
| — | Phần còn lại | 534 | 2,0 | 2% | Đa dạng |
| Tổng | 32.000 | 121,1 | 100% |
Nguồn: RFA, Annual World Fuel Ethanol Production. Quy đổi theo 1 gallon = 3,785 lít.
Phạm vi: chỉ ethanol nhiên liệu.
Bảng này cho thấy một điều mà các bài viết cùng chủ đề thường bỏ qua: mức độ tập trung nguồn cung rất cao. Chỉ cần một đợt hạn hán ở Vành đai Ngô của Mỹ hoặc một đợt sương giá ở vùng mía Trung Nam Brazil là gần 80% nguồn cung thế giới chịu ảnh hưởng cùng lúc. Với doanh nghiệp châu Á, khoảng cách địa lý tới hai nguồn này còn cộng thêm rủi ro cước vận tải và thời gian giao hàng.
Mỹ và Brazil sản xuất bao nhiêu ethanol
Mỹ sản xuất kỷ lục 16,49 tỷ gallon (62,4 tỷ lít) năm 2025 theo EIA, tỷ lệ pha trộn bình quân trong xăng đạt mức kỷ lục 10,51%. Động lực tăng trưởng chính là xuất khẩu: khoảng 2,18 tỷ gallon được bán ra nước ngoài, tăng 13% so với kỷ lục năm trước, tới gần 90 quốc gia với kim ngạch khoảng 4,7 tỷ USD theo RFA. Cho năm 2026, EIA dự báo sản lượng bình quân 1,10 triệu thùng/ngày, nhỉnh hơn mức 1,08 triệu thùng/ngày của 2025, trong khi tiêu thụ nội địa gần như đi ngang, nghĩa là phần tăng thêm chủ yếu tiếp tục chảy ra thị trường quốc tế.
Brazil ghi nhận vụ 2025/26 với tổng sản lượng ethanol kỷ lục 37,5 tỷ lít theo CONAB, dù sản lượng mía giảm nhẹ. Câu chuyện thật sự nằm ở cơ cấu: ethanol từ ngô tăng 29,8% lên 10,17 tỷ lít, chiếm hơn 27% tổng sản lượng, còn ethanol từ mía giảm 6,9% xuống 27,33 tỷ lít do các nhà máy ưu tiên làm đường. Brazil cũng nâng tỷ lệ pha ethanol khan vào xăng lên 30% (E30) từ ngày 1/8/2025, tạo thêm tới 1,46 tỷ lít nhu cầu nội địa mỗi năm. Hệ quả cho người mua quốc tế là lượng dư xuất khẩu của Brazil phụ thuộc ngày càng nhiều vào tương quan giá đường và ethanol từng vụ.
Dự báo sản xuất ethanol của Ấn Độ và Trung Quốc năm 2026
Ấn Độ là quốc gia tăng nhanh nhất trong nhóm dẫn đầu: sản lượng ethanol nhiên liệu tăng từ 1,84 tỷ gallon năm 2024 lên 2,6 tỷ gallon (≈9,8 tỷ lít) năm 2025 theo RFA. Chính phủ Ấn Độ xác nhận đã đạt tỷ lệ pha trộn 20% (E20) trong năm cung ứng 2025-26, sớm năm năm so với mốc 2030 ban đầu, với lượng thu mua khoảng 12 tỷ lít và công suất cài đặt khoảng 20 tỷ lít/năm. Ngô đã trở thành nguyên liệu lớn, chiếm khoảng 42% sản lượng theo Bộ trưởng Dầu khí Hardeep Singh Puri. Điểm cần lưu ý là công suất vượt xa nhu cầu, nhiều nhà máy chạy dưới công suất và ngành đang kiến nghị chính sách mới để mở thêm đầu ra, kể cả xuất khẩu.
Trung Quốc đi theo hướng ngược lại: sản lượng ethanol nhiên liệu giảm từ 1,17 tỷ gallon năm 2024 xuống 1,03 tỷ gallon (≈3,9 tỷ lít) năm 2025 theo RFA. Tuy nhiên, đây chỉ là phần nhiên liệu: báo cáo GAIN của USDA ước tính tổng sản lượng ethanol của Trung Quốc năm 2024 khoảng 14 tỷ lít, nghĩa là phần lớn ethanol của nước này phục vụ công nghiệp, đồ uống và hóa chất. Trung Quốc có 21 nhà máy thế hệ 1 và 5 nhà máy cellulose, hầu như không xuất khẩu ethanol nhiên liệu, nên không phải nguồn cung thực tế cho người mua nước ngoài.
Thị trường mới nổi nào đang mở rộng công suất ethanol
Ngoài nhóm dẫn đầu, OECD–FAO dự báo các nền kinh tế mới nổi như Ấn Độ, Brazil và Indonesia sẽ chiếm 80% mức tăng nhu cầu nhiên liệu sinh học đến 2035. Bốn thị trường sau đáng theo dõi nhất trong năm 2026:
- Argentina: USDA FAS dự báo sản lượng ethanol nhiên liệu đạt kỷ lục 1,35 tỷ lít năm 2026, khoảng 60% từ ngô, sau khi chính phủ cho phép tự nguyện nâng tỷ lệ pha từ 12% lên 15%.
- Thái Lan: sản lượng khoảng 390 triệu gallon (≈1,5 tỷ lít) năm 2025, dựa trên sắn và rỉ đường, là nguồn tham chiếu gần nhất về cấu trúc nguyên liệu với Việt Nam.
- Canada: ổn định quanh 472 triệu gallon (≈1,8 tỷ lít).
- Việt Nam: Thông tư 50/2025/TT-BCT bắt buộc xăng E10 trên toàn quốc từ ngày 1/6/2026, xăng E5 RON92 được dùng đến hết năm 2030.
Về Việt Nam, theo Hiệp hội Nhiên liệu sinh học Việt Nam, nhu cầu ethanol cho pha chế E10 có thể lên tới khoảng 1,1-1,5 triệu m³/năm, trong khi 6 nhà máy ethanol nhiên liệu trong nước với tổng công suất thiết kế khoảng 600.000 m³/năm chỉ đáp ứng khoảng 40%. Hiệp hội Xăng dầu Việt Nam ước tính giai đoạn 2026-2027 cần nhập khẩu 70-80% nhu cầu, tương đương khoảng 0,7-1 triệu m³/năm. Khi lượng lớn ethanol nhiên liệu phải nhập, doanh nghiệp dùng ethanol công nghiệp, thực phẩm và dược nên chủ động khóa nguồn cung ổn định sớm hơn thường lệ.
Nguyên liệu nào chi phối sản xuất ethanol toàn cầu theo khu vực
Nguyên liệu quyết định cả giá thành, tính mùa vụ lẫn hồ sơ carbon của ethanol, vì vậy hai lô ethanol cùng độ cồn 96% có thể mang rủi ro cung ứng hoàn toàn khác nhau. Ngô là nguyên liệu chủ đạo của Mỹ, nước chiếm 52% sản lượng thế giới, trong khi Brazil chủ yếu dùng mía nhưng ethanol từ ngô đã chiếm hơn 27% sản lượng vụ 2025/26, còn tại Ấn Độ ngô chiếm khoảng 42% sản lượng ethanol.
Dưới đây là bảng so sánh các nhóm nguyên liệu theo những tiêu chí mà bộ phận mua hàng thực sự cần.
| Nguyên liệu | Vùng sản xuất chính | Tính mùa vụ | Biến số giá chính | Đồng sản phẩm |
| Ngô | Mỹ, Brazil (Mato Grosso), Ấn Độ, Trung Quốc, Argentina | Thấp, hạt lưu kho được quanh năm | Giá ngô kỳ hạn, thời tiết vùng trồng | DDGS làm thức ăn chăn nuôi, CO₂ sinh học |
| Mía | Brazil, Ấn Độ, Thái Lan | Cao, phụ thuộc vụ ép | Tương quan giá đường và ethanol | Đường, điện từ bã mía |
| Rỉ đường | Ấn Độ, Thái Lan, Việt Nam | Theo vụ ép đường | Sản lượng đường, chính sách xuất khẩu đường | Phân bón từ bã rượu |
| Sắn | Thái Lan, Việt Nam, Trung Quốc | Trung bình, lát sắn khô lưu kho được | Giá sắn lát, nhu cầu nhập khẩu của Trung Quốc | Bã sắn, CO₂ |
| Lúa mì, củ cải đường | EU, Canada | Trung bình | Giá ngũ cốc châu Âu | Thức ăn giàu đạm |
| Cellulose, phụ phẩm | Mỹ, Brazil, Ấn Độ, Trung Quốc | Phụ thuộc thu gom | Trợ cấp và tín chỉ carbon | Lignin, năng lượng |
Một chi tiết ít được nhắc đến là ethanol ngày càng giống một “phụ phẩm” của chuỗi thực phẩm. Số liệu kiểm toán của ePURE cho thấy các nhà máy ethanol châu Âu năm 2025 tạo ra 6,61 triệu tấn thực phẩm và thức ăn chăn nuôi, nhiều hơn 5,32 triệu tấn ethanol, kèm theo khoảng 1,2 triệu tấn CO₂ sinh học được thu hồi. Khi doanh thu đồng sản phẩm cao, nhà máy có thể duy trì vận hành ngay cả khi biên lợi nhuận ethanol mỏng, điều này giúp nguồn cung ổn định hơn nhiều người nghĩ.
Ngô và mía ảnh hưởng thế nào đến kinh tế nguồn cung theo vùng
Ethanol từ ngô có lợi thế lớn nhất là tính liên tục: hạt ngô lưu kho được nên nhà máy chạy gần như quanh năm, mỗi giạ ngô cho khoảng 2,8 gallon ethanol theo các giả định dùng trong hướng dẫn tín dụng thuế 45Z của Mỹ. Đổi lại, giá thành gắn chặt với giá ngô kỳ hạn và thời tiết vùng trồng, nên một năm mất mùa có thể đẩy giá ethanol lên nhanh. Doanh thu từ DDGS bù đắp một phần chi phí, riêng Brazil dự kiến sản xuất 4,8 triệu tấn DDG và DDGS trong vụ 2025/26 theo hiệp hội ethanol ngô Unem.
Ethanol từ mía vận hành theo logic khác: nhà máy đường-ethanol có thể chuyển tỷ lệ giữa đường và ethanol theo biên lợi nhuận từng tháng. Vụ 2025/26 là ví dụ rõ nhất, khi năng suất mía bình quân giảm 2,6% do thời tiết bất lợi, cộng với giá ethanol yếu trong phần lớn vụ, đã khiến nhiều nhà máy Brazil ưu tiên làm đường, khiến ethanol từ mía giảm 6,9%.
Bài học cho người mua là nguồn ethanol mía phụ thuộc vào giá đường thế giới nhiều hơn vào nhu cầu ethanol. Với doanh nghiệp châu Á, ethanol từ sắn và rỉ đường của Thái Lan và Việt Nam là lớp nguồn thứ ba đáng cân nhắc, vì quãng đường vận chuyển ngắn hơn và vùng nguyên liệu tách biệt với châu Mỹ.
Vai trò của ethanol từ cellulose và phụ phẩm trong năm 2026
Ethanol thế hệ 2, làm từ rơm rạ, bã mía, thân ngô hay phế thải, vẫn chiếm tỷ trọng nhỏ trong tổng sản lượng toàn cầu. Báo cáo OECD-FAO Agricultural Outlook 2026-2035 cũng kết luận rằng nhiên liệu sinh học thế hệ 2 sẽ không tăng đáng kể tỷ trọng trong mười năm tới, còn ethanol từ cây lương thực vẫn giữ vai trò xương sống.
Trên thực tế, các dự án thương mại đang chạy chậm hơn kỳ vọng. EPA đã phải miễn giảm một phần nghĩa vụ nhiên liệu cellulose năm 2025 vì sản lượng thiếu hụt, Trung Quốc mới có 5 nhà máy cellulose, còn Ấn Độ vận hành các nhà máy thế hệ 2 tại Panipat và Numaligarh dùng rơm rạ và tre. Một hướng mới đáng chú ý là lên men khí thải công nghiệp, với dự án sản xuất ethanol nhiên liệu từ khí đuôi của nhà máy thép đầu tiên trên thế giới đặt tại Trung Quốc.
Với doanh nghiệp mua hàng, ethanol thế hệ 2 nên được xem là lựa chọn cho mục tiêu phát thải thấp và báo cáo bền vững, chưa phải nguồn khối lượng. Nếu hợp đồng yêu cầu ethanol có cường độ carbon thấp, phương án khả thi hơn trong 2026 là ethanol thế hệ 1 có chứng nhận phát thải, thay vì chờ nguồn cellulose đủ lớn.
Chính sách pha trộn định hình sản xuất ethanol 2026 như thế nào
Phần lớn nhu cầu ethanol nhiên liệu không đến từ thị trường tự do mà từ quy định bắt buộc pha trộn, nên mỗi thay đổi chính sách đều dịch chuyển hàng tỷ lít nhu cầu. Năm 2026 đánh dấu một loạt thay đổi cùng lúc: Mỹ chốt nghĩa vụ RFS hai năm, Brazil vận hành năm đầu tiên với E30, Ấn Độ giữ E20 và Việt Nam chuyển sang E10 toàn quốc.
| Quốc gia/khu vực | Quy định áp dụng 2026 | Mức độ thực thi | Tác động đến nguồn cung |
| Mỹ | RFS: 15 tỷ gallon nhiên liệu tái tạo thông thường cho cả 2026 và 2027, tổng 25,82 tỷ RIN năm 2026 | Mạnh, có hiệu lực từ 15/6/2026 | Giữ nhu cầu nội địa ổn định, phần tăng sản lượng dành cho xuất khẩu |
| Brazil | E30 từ 1/8/2025, luật cho phép nâng tới 35% nếu đạt điều kiện kỹ thuật | Mạnh | Tăng tới 1,46 tỷ lít nhu cầu ethanol khan mỗi năm |
| Ấn Độ | E20 đạt trong năm cung ứng 2025–26 | Mạnh | Công suất dư khoảng 7–8 tỷ lít so với nhu cầu pha trộn |
| EU | RED III: 29% năng lượng tái tạo trong giao thông hoặc giảm 14,5% cường độ phát thải vào 2030 | Theo từng quốc gia thành viên | Hạn chế tăng trưởng ethanol từ cây lương thực |
| Trung Quốc | Mục tiêu E10 quốc gia, thực thi theo tỉnh | Yếu, tỷ lệ pha bình quân năm 2022 khoảng 1,8% | Nhu cầu nhiên liệu thấp, không tạo nguồn xuất khẩu |
| Argentina | Bắt buộc 12%, cho phép tự nguyện tới 15% | Trung bình đến mạnh | Sản lượng kỷ lục 1,35 tỷ lít dự báo cho 2026 |
| Việt Nam | E10 bắt buộc từ 1/6/2026, E5 RON92 dùng đến hết 2030 | Đang triển khai | Nhu cầu nhập khẩu ethanol tăng mạnh |
Hai chi tiết trong quy định RFS mới của Mỹ có ý nghĩa vượt ra ngoài thị trường nội địa. EPA tái phân bổ 70% khối lượng từng được miễn trừ cho nhà máy lọc dầu nhỏ giai đoạn 2023–2025 vào nghĩa vụ 2026–2027, đồng thời cho biết từ 2028 nhiên liệu và nguyên liệu nhập khẩu sẽ chỉ được tính một nửa giá trị tuân thủ so với hàng sản xuất tại Mỹ. Nếu được áp dụng, quy định này sẽ làm giảm lợi thế của ethanol nhập khẩu vào thị trường Mỹ.
Quy định E10 và E20 tác động thế nào đến nhu cầu ethanol
Nhu cầu ethanol do quy định pha trộn tạo ra có thể ước tính bằng một phép nhân đơn giản: lượng xăng tiêu thụ nhân với tỷ lệ pha. Với Việt Nam, tổng nhu cầu xăng khoảng 15 triệu m³ năm 2024 nhân với 10% cho ra khoảng 1,5 triệu m³ ethanol mỗi năm, tương đương khoảng 100.000 m³ mỗi tháng. Con số thực tế sẽ thấp hơn một chút vì xăng E5 RON92 vẫn được phép lưu hành đến hết 2030.
Cùng logic đó giải thích vì sao Brazil chỉ cần nâng từ E27 lên E30 đã tạo thêm tới 1,46 tỷ lít nhu cầu, và vì sao Ấn Độ cần khoảng 12 tỷ lít để duy trì E20. Ở Mỹ, tỷ lệ pha bình quân 10,51% năm 2025 cho thấy “bức tường 10%” đang dần bị vượt qua nhờ E15, sản phẩm vừa được phê duyệt tại California.
Nhu cầu do quy định tạo ra gần như không co giãn theo giá trong ngắn hạn, vì các công ty xăng dầu bắt buộc phải mua để tuân thủ. Khi một quốc gia nhập khẩu lớn chuyển sang E10, họ cạnh tranh trực tiếp với người mua ethanol công nghiệp trên cùng một nguồn hàng, đây là lý do doanh nghiệp sản xuất sơn, mực in, mỹ phẩm và dược tại Việt Nam nên theo dõi tiến độ E10 sát như theo dõi giá nguyên liệu.
Quy định cường độ carbon đang ảnh hưởng đến đầu tư ethanol ra sao
Cường độ carbon, tức lượng phát thải vòng đời trên mỗi đơn vị năng lượng, đang trở thành biến số quyết định lợi nhuận của nhà máy ethanol, không chỉ giá nguyên liệu. Tín dụng thuế 45Z của Mỹ áp dụng từ 2025 đến 2029, trả tối đa 1,00 USD/gallon khi đáp ứng yêu cầu tiền lương và học nghề, mức cơ bản 0,20 USD/gallon, và tính theo mức phát thải so với ngưỡng 50 kg CO₂e/MMBtu.
Luật OBBBA năm 2025 loại yếu tố thay đổi sử dụng đất gián tiếp khỏi cách tính cho nhiên liệu sản xuất sau 31/12/2025 và yêu cầu nguyên liệu phải có nguồn gốc Bắc Mỹ. Theo phân tích của Đại học Kansas State, nhiều nhà máy không cần thay đổi vận hành vẫn có thể đạt khoảng 0,35–0,45 USD/gallon, còn nhà máy có thu giữ carbon có thể hạ cường độ carbon xuống khoảng 12-15 và nhận khoảng 0,70-0,75 USD/gallon.
Ở châu Âu, ePURE công bố ethanol tái tạo của khối này giảm 81,6% phát thải so với nhiên liệu hóa thạch năm 2025, mức cao nhất từ trước đến nay. Xu hướng chung là thị trường đang tách thành hai phân khúc, ethanol thông thường và ethanol có chứng nhận cường độ carbon thấp. Doanh nghiệp có cam kết giảm phát thải phạm vi 3 nên ghi rõ yêu cầu chứng nhận phát thải và nguồn gốc nguyên liệu ngay trong hồ sơ mời chào giá.
Tìm nguồn ethanol năm 2026: doanh nghiệp cần lưu ý gì
Với doanh nghiệp cần mua cồn ethanol, con số sản lượng toàn cầu chỉ là bối cảnh, điều quyết định là lượng hàng thực sự có thể mua, đúng cấp, đúng thời điểm và có hồ sơ chất lượng đầy đủ. Năm 2026 làm bài toán này phức tạp hơn vì 4 lực cùng tác động: nguồn cung tập trung ở 2 quốc gia, nhu cầu pha trộn tăng tại các nước nhập khẩu, yêu cầu chứng nhận phát thải và chính sách thương mại khó đoán.
Bảng dưới đây tóm tắt đặc điểm của từng nhóm nguồn cung từ góc nhìn người mua tại Đông Nam Á.
| Nhóm nguồn | Khả năng xuất khẩu | Biến số giá chính | Ưu điểm | Điểm cần lưu ý |
| Mỹ (ngô) | Cao, xuất khẩu kỷ lục năm 2025 | Giá ngô, chính sách RFS | Khối lượng lớn, nhiều nhà cung cấp | Quãng đường vận chuyển dài, cạnh tranh với nhu cầu E10 khu vực |
| Brazil (mía, ngô) | Trung bình, phụ thuộc vụ và E30 | Tương quan giá đường–ethanol | Cường độ carbon thấp, nguồn ngô đang tăng | Nhu cầu nội địa tăng sau E30 |
| Ấn Độ | Hạn chế, do chính phủ kiểm soát | Giá thu mua theo chính sách | Công suất dư lớn | Rủi ro chính sách cao |
| EU | Thấp, chủ yếu tiêu thụ nội khối | Giá ngũ cốc châu Âu | Chứng nhận bền vững chặt chẽ | Ít hàng cho thị trường châu Á |
| Đông Nam Á (sắn, rỉ đường) | Trung bình | Giá sắn lát, rỉ đường | Giao hàng nhanh, pha chế theo yêu cầu | Cần thẩm định kỹ hồ sơ chất lượng từng lô |
Cấu trúc hợp lý cho phần lớn doanh nghiệp Việt Nam là kết hợp một nguồn khu vực cho nhu cầu thường xuyên và một nguồn Mỹ hoặc Brazil cho khối lượng lớn theo lô. Cách làm này vừa rút ngắn thời gian giao hàng, vừa tránh phụ thuộc vào một vùng nguyên liệu duy nhất.
Cách đánh giá độ tin cậy nguồn cung và khả năng xuất khẩu theo vùng
Một quốc gia sản xuất nhiều chưa chắc là một nguồn cung tốt cho người mua nước ngoài. Trung Quốc sản xuất khoảng 14 tỷ lít ethanol các loại năm 2024 nhưng gần như không xuất khẩu ethanol nhiên liệu, trong khi Ấn Độ có công suất dư nhưng xuất khẩu phụ thuộc quyết định chính sách.
Sau đây là 4 câu hỏi giúp đánh giá nguồn cung một cách có hệ thống:
- Hạ tầng sản xuất: số lượng và mức độ phân tán nhà máy, ví dụ Mỹ có 198 nhà máy ethanol nhiên liệu tính đến cuối 2025 theo RFA, nên sự cố ở một nhà máy ít ảnh hưởng tổng nguồn cung.
- An ninh nguyên liệu: nhà cung cấp dùng một hay nhiều loại nguyên liệu, có kho dự trữ và hợp đồng mua nguyên liệu dài hạn hay không.
- Lịch sử xuất khẩu: khối lượng xuất khẩu ba năm gần nhất, số thị trường đã phục vụ và kinh nghiệm xử lý hồ sơ hàng nguy hiểm nhóm 3 (UN 1170).
- Chính sách và hồ sơ pháp lý: rủi ro cấm hoặc hạn chế xuất khẩu, thuế chống bán phá giá, và bảng dữ liệu an toàn (SDS) có cập nhật theo Luật Hóa chất 69/2025/QH15 có hiệu lực từ 1/1/2026 hay chưa.
Dấu hiệu cảnh báo rõ nhất là nhà cung cấp chỉ đưa ra một phiếu phân tích chung cho mọi lô hàng, không có số lô, ngày kiểm nghiệm và phương pháp thử.
Nên chọn loại ethanol nào
Cùng là “ethanol” nhưng mỗi cấp sản phẩm tuân theo một bộ tiêu chuẩn khác nhau, chọn sai cấp là nguyên nhân phổ biến khiến lô hàng bị từ chối ở khâu kiểm tra đầu vào. Bảng sau tóm tắt các cấp thường gặp trong giao dịch B2B.
| Cấp sản phẩm | Độ cồn điển hình | Ứng dụng chính | Tiêu chuẩn tham chiếu |
| Ethanol nhiên liệu biến tính | Đã thêm chất biến tính theo quy định | Pha xăng E5, E10 | ASTM D4806 |
| Ethanol kỹ thuật/công nghiệp | Thường 95–96% v/v, có thể biến tính theo công thức | Dung môi sơn, mực in, chất tẩy rửa | Theo hợp đồng và phiếu phân tích |
| Ethanol 96% cho dược và thực phẩm | 94,9–96,0% v/v ở 15,56°C (USP Alcohol) | Dược phẩm, thực phẩm, mỹ phẩm | USP và quy chuẩn Việt Nam liên quan |
| Ethanol khan | Khoảng 99,5% v/v trở lên | Điện tử, phòng thí nghiệm, ứng dụng nhạy với nước | Theo hợp đồng và phiếu phân tích |
Ngoài độ cồn, bộ phận kỹ thuật nên đọc kỹ các chỉ tiêu tạp chất trên phiếu phân tích (COA). Ví dụ, một lô ethanol không biến tính từ sắn sản xuất tại Việt Nam kiểm nghiệm tháng 2/2026 ghi độ cồn 96,0% v/v ở 20°C theo ASTM D4052, hàm lượng nước 4,6% theo ASTM E203, methanol 32 ppm, isopropanol 130 ppm và acetaldehyde 10 ppm theo sắc ký khí. Một COA đạt chuẩn phải nêu giới hạn, kết quả và phương pháp thử cho từng chỉ tiêu, kèm số lô và ngày phân tích.
Quy tắc chọn cấp gồm 3 điểm: ứng dụng dược và thực phẩm bắt buộc dùng ethanol không biến tính, ứng dụng công nghiệp có thể dùng ethanol biến tính nếu chất biến tính tương thích với quy trình, còn ứng dụng nhạy với nước cần ethanol khan. Doanh nghiệp nên yêu cầu COA theo từng lô và tự kiểm tra định kỳ mẫu lưu, không chỉ dựa vào hồ sơ của nhà cung cấp.
Cần xác định đúng cấp ethanol cho dây chuyền của bạn? Đội ngũ kỹ thuật Lê Gia có thể đối chiếu ứng dụng với thông số và gửi phiếu phân tích mẫu trước khi đặt hàng.
Liên hệ ethanol@legia.vn.
Nguồn nguyên liệu ảnh hưởng đến nguồn cung ethanol như thế nào
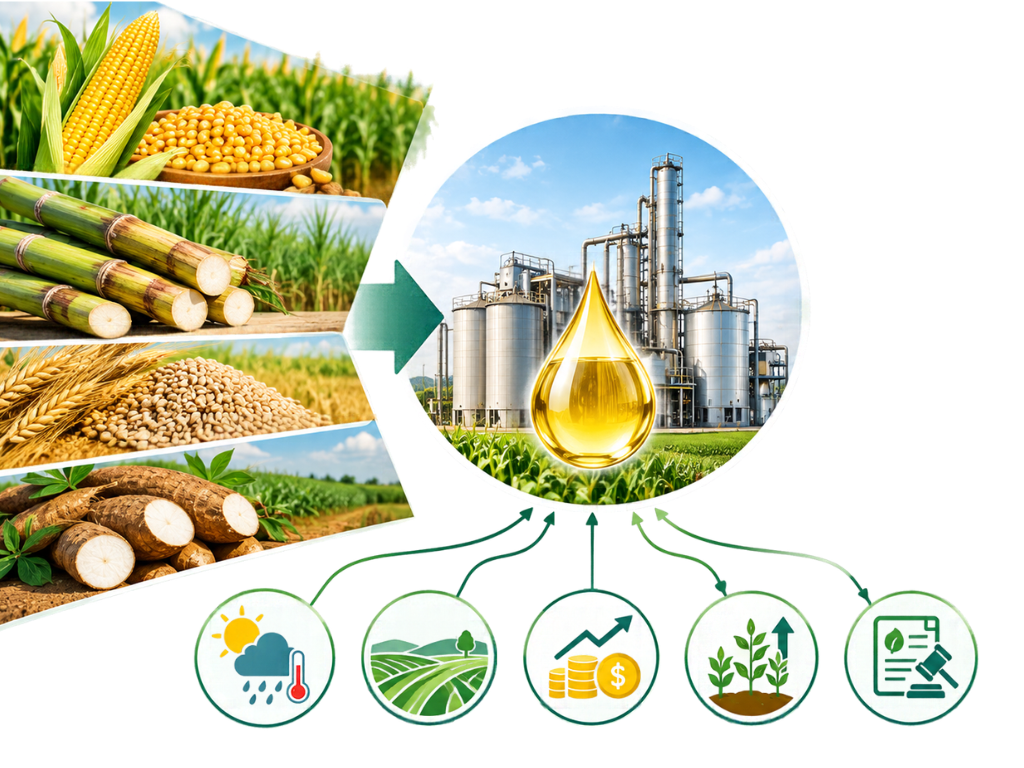
Vì phần lớn ethanol thế giới đến từ ngô và mía, rủi ro của hai loại cây trồng này ảnh hưởng trực tiếp vào giá và thời gian giao ethanol.
4 kịch bản sau là những tình huống bộ phận mua hàng nên chuẩn bị phương án trước:
- Thời tiết xấu tại Vành đai Ngô của Mỹ: sản lượng ngô giảm đẩy chi phí nguyên liệu lên, các nhà máy biên lợi nhuận thấp giảm công suất và lượng hàng xuất khẩu thu hẹp.
- Mía Brazil giảm hoặc giá đường tăng: như vụ 2025/26, nhà máy chuyển mía sang làm đường và ethanol từ mía giảm 6,9% dù tổng nhu cầu tăng.
- Chính sách đổi hướng: một nước nhập khẩu lớn nâng tỷ lệ pha trộn, một nước sản xuất hạn chế xuất khẩu, hoặc Mỹ giảm giá trị RIN cho nhiên liệu nhập khẩu từ 2028.
- Biến động giá dầu và cước vận tải: ảnh hưởng cả nhu cầu pha trộn lẫn chi phí giao hàng từ châu Mỹ về châu Á.
Các biện pháp giảm thiểu hiệu quả nhất đều xoay quanh sự đa dạng: mua từ hai châu lục trở lên, kết hợp nguồn ngô với nguồn mía hoặc sắn, và chia hợp đồng thành phần giá cố định cùng phần giá theo chỉ số. Doanh nghiệp cũng nên duy trì tồn kho an toàn phù hợp với chu kỳ sản xuất, theo dõi định kỳ báo cáo WASDE của USDA, báo cáo vụ mía của CONAB, Short-Term Energy Outlook của EIA và thông tin điều hành của Bộ Công Thương.
Những yếu tố có thể làm thay đổi dự báo ethanol 2026
Dải dự báo 2026 có thể lệch về cả hai phía, và với người mua, điều quan trọng là biết trước tín hiệu nào báo trước từng kịch bản. Sổ rủi ro dưới đây không gán xác suất giả định mà tập trung vào hướng tác động và chỉ báo cần theo dõi.
| Rủi ro | Hướng tác động | Phạm vi ảnh hưởng | Chỉ báo theo dõi |
| Thời tiết xấu tại Vành đai Ngô của Mỹ | Giảm cung, giá tăng | Lớn, vì Mỹ chiếm 52% sản lượng | Báo cáo WASDE, số liệu sản xuất hàng tuần của EIA |
| Mía Brazil giảm hoặc giá đường tăng | Giảm lượng dư xuất khẩu | Trung bình đến lớn | Báo cáo vụ mía của CONAB, số liệu UNICA |
| Brazil nâng tỷ lệ pha lên E35 | Tăng nhu cầu nội địa, giảm xuất khẩu | Trung bình | Quyết định của CNPE |
| Ấn Độ nới lỏng xuất khẩu | Tăng cung khu vực châu Á | Trung bình | Thông cáo PIB, Bộ Dầu khí Ấn Độ |
| Mỹ giảm giá trị RIN cho hàng nhập khẩu từ 2028 | Đổi hướng dòng thương mại | Trung bình, tác động từ cuối 2027 | Quy định RFS “Set 3” của EPA |
| Các nước nhập khẩu chuyển sang E10 | Tăng cạnh tranh mua hàng | Trung bình trong khu vực | Văn bản điều hành của Bộ Công Thương và cơ quan tương đương |
| Ethanol cellulose chậm thương mại hóa | Giảm nhẹ nguồn carbon thấp | Thấp về khối lượng | Quyết định miễn giảm nghĩa vụ cellulose của EPA |
| Giá dầu và cước vận tải biến động | Ảnh hưởng nhu cầu và giá giao hàng | Trung bình | Short-Term Energy Outlook của EIA, chỉ số cước container |
Một số yếu tố không thể lượng hóa nhưng có thể thay đổi bức tranh nhanh chóng, gồm tranh chấp thương mại và thuế quan, cơ chế điều chỉnh carbon biên giới, cũng như tốc độ phổ biến xe điện tại các thị trường tiêu thụ xăng lớn. Doanh nghiệp nên rà soát sổ rủi ro này mỗi quý cùng với kế hoạch mua hàng.
Lê Gia – nhà sản xuất và cung ứng ethanol tinh khiết cao cho doanh nghiệp như thế nào
- Vì vậy, điều doanh nghiệp cần là một nhà cung cấp kiểm soát được cả chất lượng từng lô lẫn thời gian giao hàng. Lê Gia là doanh nghiệp sản xuất cồn sinh học có nhà máy tại TP. Hồ Chí Minh, hơn 20 năm lên men ethanol từ sắn và rỉ đường, chuyên về biến tính và pha chế theo đúng thông số mà từng khách hàng yêu cầu.
Khi hợp tác với Lê Gia, doanh nghiệp nhận được:
- Danh mục sản phẩm đa dạng: ethanol thực phẩm theo tiêu chuẩn quốc tế và Việt Nam, ethanol y tế, ethanol công nghiệp, độ tinh khiết lên đến 99,5%.
- Chuyên gia biến tính và pha chế theo yêu cầu: công thức dung môi phù hợp quy trình sơn, mực in, tẩy rửa và mỹ phẩm.
- Hồ sơ chất lượng theo lô: phiếu phân tích với phương pháp thử ASTM và bảng dữ liệu an toàn; chứng nhận ISO 13485:2016 cho mảng cồn y tế có hiệu lực đến tháng 4/2027.
- Giao hàng linh hoạt: kiểm soát chuỗi từ sản xuất đến pha chế, giao hàng từ 10 ngày làm việc, đóng phuy, can và ISO tank.
Sản phẩm của Lê Gia đã có mặt tại hơn 10 quốc gia và vùng lãnh thổ, gồm Đài Loan, Hàn Quốc, Úc, Canada, Thái Lan, Indonesia, Ấn Độ và Singapore.
Chỉ cần gửi thông số kỹ thuật và sản lượng dự kiến, đội ngũ Lê Gia sẽ tư vấn loại ethanol phù hợp. Liên hệ Ms. Thắm qua số (+84) 0908 769 151, email ethanol@legia.vn
Câu hỏi thường gặp
Ethanol nhiên liệu khác ethanol công nghiệp như thế nào
Ethanol nhiên liệu đã được khử nước và biến tính để pha vào xăng, còn ethanol công nghiệp phục vụ dung môi, hóa chất, dược và thực phẩm với yêu cầu tạp chất riêng. Tại EU năm 2025, 82,5% ethanol tái tạo dùng làm nhiên liệu, 10,4% cho công nghiệp và 7,1% cho thực phẩm, đồ uống theo ePURE.
Tuyến thương mại nào chi phối xuất khẩu ethanol năm 2026
Mỹ là nước xuất khẩu lớn nhất với kỷ lục khoảng 2,18 tỷ gallon năm 2025 tới gần 90 quốc gia, tăng mạnh sang châu Âu qua Hà Lan và chiếm 94% lượng nhập khẩu của Ấn Độ trong năm tài chính 2025–26. Việt Nam chủ yếu nhập ethanol từ Mỹ, Hàn Quốc, Singapore và Philippines.
Sản xuất ethanol toàn cầu có tăng nhanh hơn tiêu thụ không
Ở Mỹ thì có, EIA dự báo sản lượng 2026 đạt 1,10 triệu thùng/ngày trong khi tiêu thụ chỉ khoảng 0,94 triệu thùng/ngày, phần chênh lệch được xuất khẩu. Ở Ấn Độ, công suất đã vượt nhu cầu pha trộn khoảng 7-8 tỷ lít, dù sản lượng thực tế thấp hơn công suất.
Quốc gia nào sản xuất ethanol nhiều nhất thế giới
Mỹ dẫn đầu với 16,49 tỷ gallon (62,4 tỷ lít) năm 2025, tương đương 52% sản lượng ethanol nhiên liệu toàn cầu. Brazil đứng thứ hai với 27% và Ấn Độ thứ ba với 8%.
Việt Nam cần bao nhiêu ethanol khi áp dụng xăng E10
Các hiệp hội ngành ước tính khoảng 1,1–1,5 triệu m³ ethanol mỗi năm, tương đương khoảng 100.000 m³ mỗi tháng. Nguồn trong nước hiện đáp ứng khoảng 40%, phần còn lại phải nhập khẩu.